
Se você tem carteira assinada e busca crédito com parcelas descontadas diretamente do seu salário, conheça o Crédito do Trabalhador PagBank. A contratação é feita pelo app, de forma simples e prática, conforme a oferta disponível para você.
Para quem está reorganizando as finanças, o formato traz uma informação importante para a decisão: quanto do orçamento ficará comprometido todos os meses e por quanto tempo. Você confere o valor da parcela, o prazo e as condições antes de contratar, e o pagamento é feito direto na folha.
Continue a leitura para entender como funciona o Crédito do Trabalhador PagBank, quem pode contratar, como fazer a simulação e quais etapas você acompanha pelo aplicativo.

O que é o Crédito do Trabalhador PagBank?
O Crédito do Trabalhador PagBank é uma modalidade de empréstimo consignado para trabalhadores CLT da iniciativa privada.
A contratação acontece pelo app PagBank, conforme a oferta disponível, e as parcelas são descontadas diretamente da folha de pagamento.
A proposta passa por análise antes da aprovação e da liberação do valor. As parcelas devem respeitar a margem consignável, que pode chegar a 35% da remuneração disponível do trabalhador, conforme as regras da modalidade e a margem disponível no momento da solicitação.
A concessão do crédito é de responsabilidade do Banco Seguro S.A e o PagBank atua como correspondente bancário na operação.
Quem pode contratar o Crédito do Trabalhador PagBank?
A modalidade é voltada a quem tem vínculo CLT ativo na iniciativa privada e atende aos critérios definidos para a oferta. O Crédito do Trabalhador também contempla empregados rurais e domésticos enquadrados nas regras do programa.
Na avaliação, são considerados:
- Vínculo empregatício ativo;
- Tempo de admissão;
- Idade;
- Cargo;
- Perfil de crédito;
- Margem consignável disponível;
- Regras de elegibilidade vigentes no momento da consulta.
Ter carteira assinada, sozinho, não garante uma oferta, porque a contratação depende da análise das informações do trabalhador e da aprovação da proposta.
Como funciona o Crédito do Trabalhador PagBank?
Depois de encontrar uma oferta disponível no app, você faz a simulação e escolhe o valor que deseja contratar e a quantidade de parcelas entre as condições disponibilizadas para o seu perfil. Antes de seguir, o aplicativo mostra as condições da proposta para você conferir com calma.
Com tudo certo, a solicitação é enviada para análise. Nessa etapa, o PagBank verifica as informações necessárias para a contratação e, se a proposta for aprovada, você confirma o contrato pelo próprio aplicativo.
O processo completo contempla:
- Simulação: você escolhe o valor e o prazo disponíveis para a sua oferta;
- Envio da proposta: você confirma os dados e encaminha a solicitação para análise;
- Análise: a proposta é avaliada antes da aprovação;
- Contratação: com a aprovação, você confirma as condições do contrato pelo app;
- Liberação do crédito: o dinheiro é depositado na sua conta PagBank;
- Pagamento: as parcelas são descontadas mensalmente da folha de pagamento.
Como acontece o desconto das parcelas?
O valor da parcela é descontado do salário todos os meses, conforme as condições definidas no contrato. Assim, você já sabe quanto será destinado ao pagamento do empréstimo durante o prazo escolhido.
Caso o desconto não aconteça na folha, o pagamento da parcela precisa ser feito por boleto para manter o contrato em dia. Nessa situação, o PagBank orienta verificar com o RH da empresa o motivo da ausência do desconto.
Quando o dinheiro é liberado?
A proposta do Crédito do Trabalhador PagBank pode levar até 3 dias úteis para ser analisada. Depois da aprovação, o valor é creditado na conta PagBank em até 5 minutos, conforme as condições operacionais informadas para a modalidade.
Quais são as vantagens do Crédito do Trabalhador PagBank?
Conheça as principais vantagens do Crédito do Trabalhador PagBank e o que cada uma delas representa na hora de avaliar a contratação:
Contratação totalmente digital
Você faz a solicitação pelo app PagBank, sem precisar ir a uma agência. A simulação, o envio da proposta e a contratação ficam concentrados no mesmo canal, o que facilita a consulta das condições antes de fechar o empréstimo.
Parcelas descontadas em folha
No empréstimo com desconto em folha, o valor da parcela sai do salário todos os meses, conforme o contrato, sem necessidade de fazer o pagamento manualmente a cada vencimento, quando o desconto ocorre normalmente pela folha.
Juros mais competitivos
O desconto direto na folha é uma característica que reduz o risco da operação para a instituição financeira. Por isso, o consignado CLT pode oferecer taxas mais competitivas do que modalidades de crédito sem desconto em folha, como o empréstimo pessoal. Na hora de comparar, confira a taxa de juros, o CET, o prazo e o valor total que será pago até o fim do contrato.
Mais controle financeiro
Como o valor e a quantidade de parcelas são definidos antes da contratação, você já consegue saber quanto do seu salário ficará comprometido mês a mês. Assim, fica mais fácil avaliar o espaço que sobra no orçamento para as demais despesas antes de confirmar a proposta.
Crédito do Trabalhador ou empréstimo pessoal: qual a diferença?
As duas modalidades servem para quem precisa de crédito, mas funcionam de formas diferentes. A principal mudança está na forma de pagamento, nas condições da operação e no vínculo com o salário.
| Característica | Crédito do Trabalhador PagBank | Empréstimo pessoal |
| Taxa de juros | Juros mais baixos em relação ao empréstimo pessoal, favorecidos pelo desconto direto em folha. | Média de 8,66% ao mês, com variação conforme o perfil de crédito e as condições da instituição. |
| Prazo de pagamento | De 6 a 48 meses, conforme a oferta disponível. | Varia de acordo com o produto e a instituição. |
| Forma de pagamento | Desconto automático das parcelas na folha de pagamento. | Boleto, débito em conta ou outra forma prevista no contrato. |
| Comprometimento da renda | A parcela respeita a margem consignável e pode comprometer até 35% do salário. | O valor aprovado depende da análise de renda, perfil de crédito e capacidade de pagamento. |
| Garantia da operação | O desconto em folha reduz o risco de inadimplência para a instituição. | A operação não conta com desconto automático no salário. |
| Análise da proposta | Considera informações do vínculo empregatício, margem consignável e perfil de crédito. | Considera renda, histórico de crédito e regras da instituição. |
| Quem pode contratar | Trabalhadores CLT da iniciativa privada que atendem às regras da modalidade. | Clientes que atendem às condições de crédito definidas pela instituição. |
| Uso do dinheiro | O valor é de livre utilização. | Também tem uso livre. |
| Contratação | Feita pelo app PagBank, conforme oferta disponível. | App, site, agência ou outros canais da instituição. |
| Previsibilidade das parcelas | Valor e prazo são apresentados antes da contratação, com desconto mensal direto no salário. | Valor e prazo ficam definidos no contrato, com pagamento fora da folha. |
| Mudança de emprego | O desconto é interrompido enquanto o novo vínculo é atualizado e reconhecido como elegível. Nesse período, o pagamento segue por boleto. | A forma de pagamento prevista no contrato continua a mesma. |
| Desligamento da empresa | O desconto em folha é interrompido e as parcelas passam a ser pagas por boleto até a quitação. | O pagamento segue conforme a forma definida no contrato. |
Como contratar o Crédito do Trabalhador PagBank?
A contratação começa pela consulta da oferta disponível para você. Antes de confirmar, revise com atenção o valor liberado, a quantidade de parcelas, a taxa de juros e o CET apresentados na simulação.
Siga o passo a passo:
- Abra o app PagBank e acesse sua conta;
- Entre na área de Empréstimos;
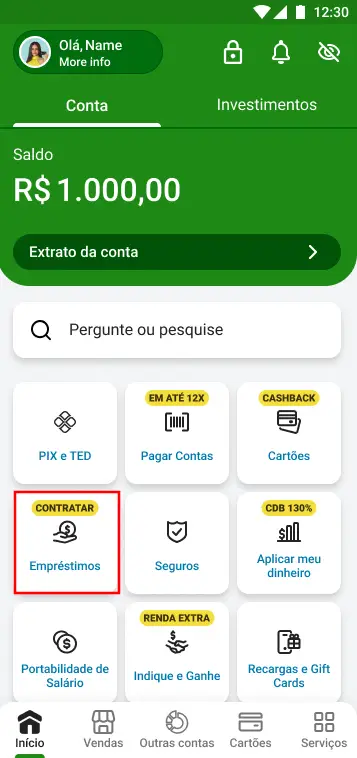
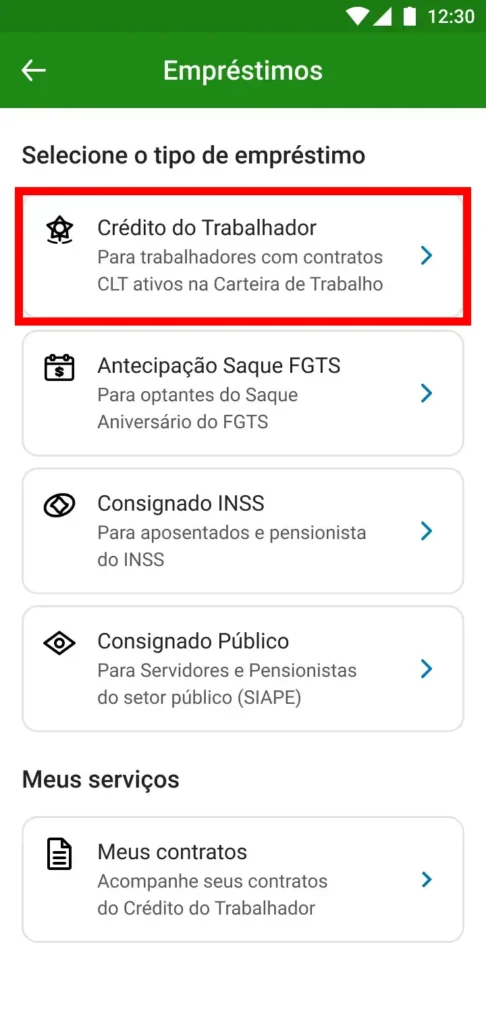
- Selecione Crédito do Trabalhador;
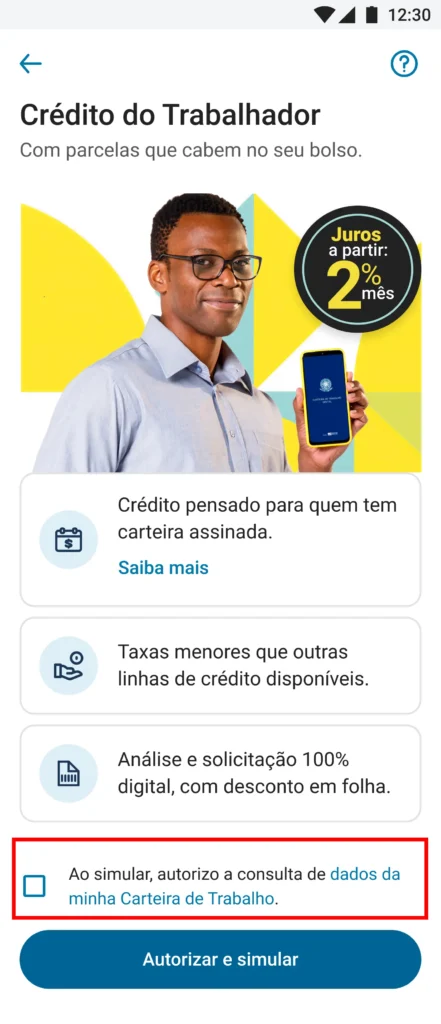
- Autorize a consulta das informações necessárias para a análise;
- Faça a simulação com o valor e o prazo disponíveis;
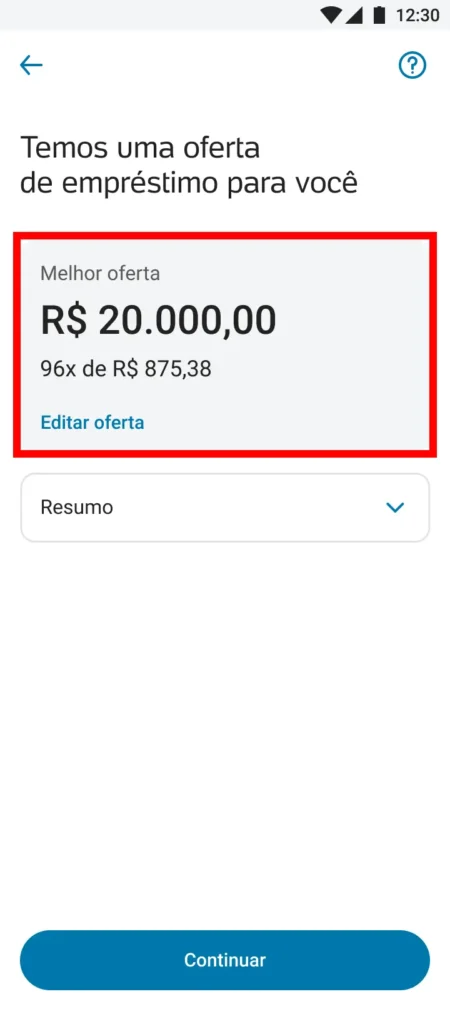
- Confira as condições apresentadas na proposta;
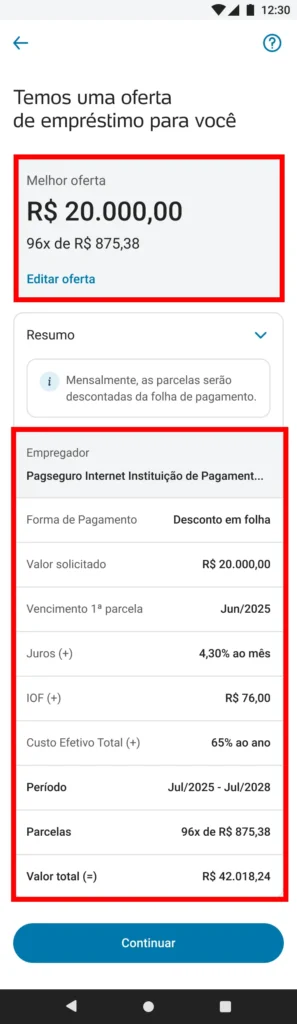
- Escolha a opção que faz sentido para o seu orçamento;
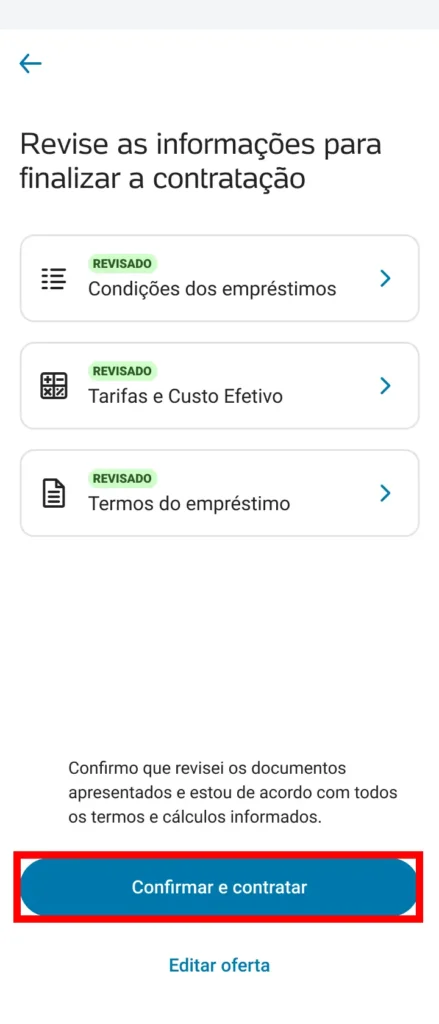
- Confirme a contratação pelo aplicativo.

Depois do envio, a proposta segue para análise. Você acompanha o andamento pelo próprio app e, com a aprovação, o contrato é concluído e o crédito é liberado.
Acesse também: Contratação de empréstimo: cuidados, tipos e melhores condições.
O que pode impedir a contratação?
A oferta do Crédito do Trabalhador PagBank depende de algumas condições que precisam estar válidas no momento da solicitação. Por isso, a disponibilidade pode mudar de um cliente para outro.
Entre as situações que podem interferir na contratação estão:
- Dados cadastrais desatualizados;
- Informações do vínculo empregatício que ainda não foram reconhecidas pelo sistema;
- Margem consignável insuficiente para o valor solicitado;
- Resultado da análise de crédito;
- Regras de elegibilidade da modalidade;
- Ausência de oferta disponível no momento da consulta.
Como as ofertas podem mudar conforme as informações e condições verificadas no momento da consulta, a falta de uma opção no app em determinado dia não significa, necessariamente, que ela continuará indisponível.
Vale a pena contratar o Crédito do Trabalhador PagBank?
O Crédito do Trabalhador PagBank pode fazer sentido para quem busca crédito com desconto em folha e encontra uma oferta compatível com o próprio orçamento.
Como o pagamento é vinculado à folha, a taxa é menor do que em modalidades de crédito sem essa garantia, como o empréstimo pessoal, conforme a oferta disponível para o seu perfil.
As parcelas são fixas durante o contrato, então você consegue enxergar com antecedência quanto da renda ficará comprometida até a última parcela, sem sustos. Ter previsibilidade é especialmente útil para quem pretende substituir uma dívida mais cara e quer evitar oscilações no valor mensal pago.
Se você paga juros altos no cartão, no cheque especial ou em um empréstimo pessoal, por exemplo, é interessante conferir se o CET do consignado CLT é menor e se a troca reduz o valor total da dívida. O prazo também entra nessa conta: uma parcela menor distribuída por muitos meses alivia o mês, mas aumenta o total pago.
Faça as contas com a sua própria oferta: baixe o app e simule o Crédito do Trabalhador PagBank.
Perguntas frequentes sobre Crédito do Trabalhador PagBank
Ainda ficou alguma dúvida antes de contratar? Confira as respostas para as perguntas mais comuns sobre o Crédito do Trabalhador PagBank:
O que é o Crédito do Trabalhador PagBank?
É uma linha de crédito consignado para trabalhadores CLT da iniciativa privada. O pagamento das parcelas acontece por desconto em folha, e a contratação fica disponível pelo app PagBank para quem recebe uma oferta e atende às regras da modalidade.
Quem pode contratar o Crédito do Trabalhador PagBank??
Trabalhadores com vínculo CLT ativo na iniciativa privada podem ter acesso à modalidade. Porém, a disponibilidade depende das informações do vínculo, da margem consignável e da análise feita para cada proposta.
Como funciona o desconto em folha?
A parcela é descontada diretamente do salário todos os meses, de acordo com o valor e o prazo definidos no contrato. Caso o desconto não aconteça, a parcela continua devida e deve ser paga pela forma indicada pelo PagBank.
Quanto tempo demora para receber o dinheiro do Crédito do Trabalhador PagBank??
A análise da proposta pode levar até 3 dias úteis. Depois da aprovação, o valor é creditado na conta PagBank em cerca de 5 minutos, conforme as regras operacionais da modalidade.
Posso quitar antecipadamente o Crédito do Trabalhador PagBank?
Sim. Você pode solicitar a quitação das parcelas que ainda estão em aberto. Para consultar o valor atualizado e seguir com o pagamento, entre em contato com a Central de Atendimento PagBank.
O PagBank faz análise antes da contratação?
Sim. A proposta passa por análise antes da liberação do crédito. Informações do vínculo empregatício e do perfil do cliente entram nessa avaliação, e a aprovação depende das condições verificadas no momento da solicitação.
Vale a pena contratar o Crédito do Trabalhador PagBank?
A resposta depende do custo da oferta e do espaço que a parcela ocupa na sua renda. Para quem está pagando juros altos em outra dívida, por exemplo, comparar o CET do contrato atual com o do consignado pode revelar uma economia relevante. Também entram nessa conta o prazo e o total pago até a última parcela.


